Los sistemas de previsión se han convertido en una herramienta muy utilizada por los trabajadores en el momento de querer asegurase una buena pensión de jubilación, teniendo en cuenta que son totalmente compatibles con las prestaciones públicas por jubilación.
A la hora de contratar algún sistema de previsión lo ideal es comenzar a ahorrar a una edad temprana como por ejemplo alrededor de los 35 años, para que de esta manera nos podamos asegurar un capital interesante
Los principales sistemas de previsión son:
· Planes de previsión asegurados: se trata de un seguro de ahorro y previsión que posee coberturas y prestaciones.
· Planes individuales de ahorro sistemático: se trata de un producto relativamente nuevo y destinado a aquellos ahorradores que tampoco desean estar pendientes de las oscilaciones financieras.
· Planes de pensiones: dentro de los sistemas de previsión es el más extendido y a continuación le describiremos detalladamente.
¿Qué es un plan de pensiones?
Un plan de pensiones te permite ahorrar cómodamente, para que puedas disponer de un capital o de una renta en el momento de tu jubilación o en el caso de que se te declare incapacidad o por fallecimiento. Aunque en la actualidad los planes de pensiones te permite obtener el máximo ahorro fiscal en la declaración de la renta.
¿Qué aportaciones puedo realizar?
v Aportación anual máxima: depende de la edad en el momento de la contratación del plan de pensiones:
Ø Hasta los 50 años inclusive, la aportación anual máxima será de 10.000€.
Ø A partir de los 50 años, la aportación anual máxima será de 12.500€.
Las aportaciones realizadas por los partícipes de los planes de pensiones individuales conlleva una reducción en la base imponible del IRPF:

v Aportaciones a favor del cónyuge: si tu cónyuge no tiene rentas a integrar en la base imponible, o éstas son inferiores a 8.000€ se podrás reducir las aportaciones al plan de pensiones con un límite máximo de 2.000€. Estas aportaciones estarán exentas de tributación en el Impuesto sobre Sucesiones y Donaciones, con independencia del régimen ganancial que tengan.
v Aportaciones a favor de personas con alguna minusvalía: si el titular del plan de pensiones tiene una minusvalía igual o superior al 65%, la aportación máxima que puede realizar al plan de pensiones será de 24.250€ independientemente de la edad.
v Pueden realizar aportaciones al plan tanto el propio titular como sus familiares (hijos, padres, abuelos, hermanos, tíos, sobrinos…) o su cónyuge. Las aportaciones realizadas por cada una de las personas que no sean titulares del plan deben de ser como máximo de 10.000€.
Ø Tratamiento fiscal de las aportaciones.
Las cantidades invertidas en los planes de pensiones se reducen en la base imponible general del IRPF del titular de dicho plan de pensiones.
La ley establece un límite para todas las aportaciones en los planes de pensiones
- 10.000€ anuales para los contribuyentes menores de 50 años y para los contribuyentes mayores de 50 años será de 12.500€
- 30% en la suma de rendimientos netos del trabajo y de actividades económicas percibidos individualmente en el año para los contribuyentes menores de 50 años y para los contribuyentes mayores de 50 años será del 50%.
- Las aportaciones, realizadas por el titular del plan de pensiones, su cónyuge o parientes hasta el tercer grado, no pueden superar los 24.250 € anuales y tienen los siguientes límites máximos de reducción en la base imponible general del IRPF:
§ 24.250 € anuales en caso de aportaciones del propio minusválido o discapacitado.
§ 10.000 € anuales (contribuyentes menores de 50 años) o 12.500 € (contribuyentes mayores de 50 años) para aportaciones realizadas por terceros.
Cuando en un año el titular del plan de pensiones no tenga suficiente base imponible en el IRPF para aprovechar la reducción podrá aplicarla durante los cinco años siguientes, también se puede reducir la factura fiscal, hasta un máximo de 2.000€ anuales y por último existe un régimen especial para las aportaciones hechas en el plan de pensiones por personas con una minusvalía igual o superior al 65%.
Ø Tratamiento fiscal de las prestaciones.
Las prestaciones de un plan de pensiones pueden percibirse en forma de capital (cobro único) o en forma de renta (cobros periódicos). Estas prestaciones tendrán la consideración de rendimientos del trabajo, por lo que se incluirán dentro de la renta general del IRPF del titular del plan de pensiones, por este motivo en caso de fallecimiento no tendrá que tributar por el Impuesto sobre Sucesiones y Donaciones. En la actualidad a las prestaciones percibidas no se les puede aplicar ninguna reducción, tanto si se perciben en forma de renta o de capital, por lo que siempre se va a tributar íntegramente por la totalidad de las prestaciones percibidas.


Formas de Rescate
Existen tres formas de rescate en los Planes de Pensiones:
· En forma de capital: consiste en recuperar todos los derechos consolidados en un sólo pago. todas las aportaciones realizadas hasta el 31 de diciembre de 2006 tienen una exención fiscal del 40%; las realizadas posteriormente, no tienen ningún tipo de exención. Como el cobro se realiza de una sólo vez, el partícipe ese año asumirá una gran carga fiscal, pudiendo llegar al tramo máximo del 43% para cantidades importantes.
· En forma de renta: consiste en recuperar todos los derechos consolidados en pagos diferidos mediante la constitución de un seguro de rentas. El impacto fiscal no es tan fuerte como en el caso anterior, ya que el partícipe sólo tributará ese año por el importe recibido. El resto de los años seguirá tributando al tipo pertinente hasta la finalización de la renta.
· En forma mixta: consiste en combinar las dos anteriores.
v En caso de jubilación
- Jubilación en el régimen de la Seguridad Social: se podrás decidir cómo y cuándo deseas cobrar el plan de pensiones.
- Jubilación anticipada: se puede anticipar la prestación, siempre y cuando se cumplan una serie de requisitos establecidos por la normativa aplicable.
· A partir de los 60 años de edad.
· A partir de los 45 años de edad si el titular del plan de pensiones es minusválido.
v En caso de incapacidad: el plan de pensiones puede llevarse a cabo en caso de incapacidad laboral, determinado conforme al régimen correspondiente de la Seguridad Social.
v En caso de fallecimiento: en el supuesto de fallecimiento del titular del plan de pensiones tanto en el periodo en que se realizan las aportaciones, como en el de cobro de prestaciones, podrá seguir vigente si dichos beneficiaros pagan las cuotas y en el caso contrario serán beneficiarios de las aportaciones los beneficiaros que tenga establecidos el titular del plan.
v En caso de enfermedad grave: cuando se acredite con un certificado médico de la Seguridad Social o de una entidad concertada, cualquier dolencia física o psíquica que incapacite temporalmente la actividad habitual durante un periodo continuado mínimo de 3 meses y que requiera una intervención clínica de cirugía mayor en un centro hospitalario.
v En caso de desempleo de larga duración: cuando el titular del plan de pensiones se encuentre en situación legal de desempleo durante un periodo continuado de al menos 12 meses, siempre que esté inscrito en el INEM y no perciba prestaciones contributivas.
Tipos de planes de pensiones
Ø Planes de pensiones según el tipo de inversores:
· Individuales: es aquel plan de pensione que contrata una persona con una entidad financiera por iniciativa propia.
· De empleo: es aquel plan de pensiones cuyo promotor es una empresa determinada, consiguiendo una retribución para los trabajadores.
· Asociados: es aquel plan de pensiones que contrata un colectivo determinado, normalmente el promotor suele ser una asociación y los partícipes sus miembros.
Ø Planes de pensiones según forma de inversión:
· Renta Variable: es aquel plan de pensiones que como mínimo invierte un 75% del capital en renta variable y el resto en renta fija.
· Renta Mixta Variable: es aquel plan de pensiones que invierte entre un 30% y un 75% del capital en renta variable y el resto en renta fija.
· Renta Fija: es aquel plan de pensiones en el que solamente invierte su capital en renta fija.
· Renta Fija Mixta I: es aquel plan de pensiones que invierte hasta un 15% del capital del fondo en renta variable y el resto en renta fija.
· Renta Fija Mixta II: es aquel plan de pensiones el que se invierte entre un 15% y un 30% del capital del fondo en renta variable y el resto en renta fija.
Ø Planes de pensiones según el tipo de aportación
· Aportación definida: es aquel plan de pensiones en los que se establece el importe económico que cada persona debe depositar.
· Prestación definida: es aquel plan de pensiones en el que se establece la cantidad económica que las personas van a recibir en el momento de la jubilación, o cualquier otra situación autorizada para el cobro de las prestaciones y normalmente suelen ser planes de pensiones a plazo fijo.
· Planes mixtos: es una mezcla de los dos anteriores.
Desde la reforma fiscal del 1 de enero de 2007, se establecen unos importes máximos anuales en las aportaciones, siendo de 10.000€ hasta los 50 años inclusive y de 12.500€ a partir de los 50 años.

Ø Aportación: cuotas periódicas o únicas que abona el partícipe.
Ø Beneficiario: es la persona que tiene derecho a percibir las prestaciones de plan de pensiones.
Ø Promotor: es cualquier entidad jurídica, sociedad, empresa, asociación….Cuando se trata de:
- una empresa, para sus trabajadores: será un plan de pensiones de empleo.
- una asociación, para sus asociados: será un plan de pensiones asociado.
- una entidad financiera, para sus clientes: será un plan de pensiones individual.
- los planes de pensiones de empleo y los asociados tienen unas características específicas y no dependen sólo de la iniciativa privada del ahorrador, como ocurre en el caso de los planes de pensiones individuales.
Ø Contingencia: es el acontecimiento que da lugar al cobro de la prestación.
Ø Derechos consolidados: es el saldo del plan de pensiones.
Ø Entidad depositaria: es la entidad responsable de la custodia y depósito de los valores monetarios del fondo, así como del cobro de las aportaciones y el pago de las prestaciones.
Ø Entidad gestora: es la entidad encargada de gestionar y administrar el patrimonio del fondo.
Ø Comisiones:
o Comisión de gestión: es la que nos cobra la entidad gestora por remuneración de sus servicios, esta cantidad se deduce diariamente del valor de la unidad de cuenta del plan de pensiones. La comisión de gestión suele oscilar entre el 1% - 2% de las cantidades aportadas.
o Comisión de depósito: es la que cobra la entidad depositaria por el mantenimiento de la cuenta y también se deduce diariamente del valor de la unidad de cuenta del plan de pensiones. La comisión de depósito suele oscilar entre el 0,7% - 0,6% de las cantidades aportadas.
o Comisión de traspaso: está prohibido el cobro de comisiones por traspaso..
Fecha de Actualización: 21 de Febrero de 2011
Ø Renta Fija Mixta: se define como aquella cartera que incorpora activos de Renta Variable hasta un máximo del 30%.

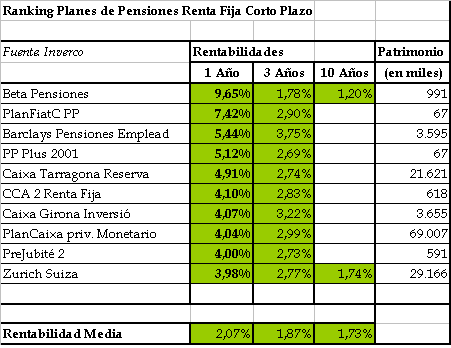
Ø Renta Fija a corto plazo: se invierte en bonos y valores con renta fija cuyo plazo de realización o vencimiento no sobrepase, en promedio, los 24 meses, de esta manera la cartera no tendrá una duración mayor a los 2 años.

Ø Renta Fija a Largo Plazo: invierte en bonos y valores con renta fija cuyo plazo de realización o vencimiento se exceda de los 24 meses, de esta manera la cartera deberá tener una duración mayor a los 2 años para ser considerada en esta categoría.

Ejemplo práctico
Las cantidades aportadas en un Plan de Pensiones cada año, suponen un ahorro en el Impuesto sobre la Renta de las Personas Físicas (IRPF) del partícipe, por ello cuanto mayor es el nivel de renta (nivel de ingresos), mayor es el ahorro fiscal, en el siguiente cuadro lo vemos claramente:

Noticias de planes de pensiones:
Campañas que ofrecen los bancos y las cajas de ahorros sobre los FONDOS DE PENSIONES, para captar clientes